이 기사는
2026년 09월 30일 17:09 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 이보현 기자]
고려아연(010130)이 실적 호조에도 신사업 투자와 운전자금 소요가 이어지면서 1500억원 규모의 회사채 발행에 나선다. 단기차입금과 투자자금 조달이 늘어난 가운데 만기가 도래하는 무역금융을 회사채로 상환하며 차입구조를 관리하는 모습이다.
(사진=고려아연)
30일 금융감독원 전자공시시스템에 따르면 고려아연은 제14회차 무기명식 이권부 무보증사채 1500억원을 발행한다. 만기는 2031년 10월 13일로 5년물이다. 수요예측은 다음 달 1일 오전 9시부터 오후 4시까지 진행되며, 결과에 따라 3000억원 이하 범위에서 증액될 수 있다. 대표주관사는 KB증권과 하나증권이다.
발행자금은 전액 채무상환에 사용된다. 고려아연은 ANZ무역금융에서 발행한 1332억원 중 1200억원과 수출입은행 무역금융 444억원 중 400억원을 각각 상환할 예정이다. 두 차입금의 만기는 각각 다음달 16일과 14일이다.
희망금리는 청약일 1영업일 전 민간채권평가사 4곳이 제시하는 고려아연 5년물 개별민평금리 평균에 ±0.3%포인트를 가산한 범위에서 정해진다. 지난 28일 기준 개별민평금리 평균은 4.841%다. 최근 6개월간 동일등급(AA)·동일만기 회사채 4건 모두 수요예측에서 모집액을 웃도는 주문이 들어왔으며, 발행금리는 희망금리 상단 이내에서 결정됐다.
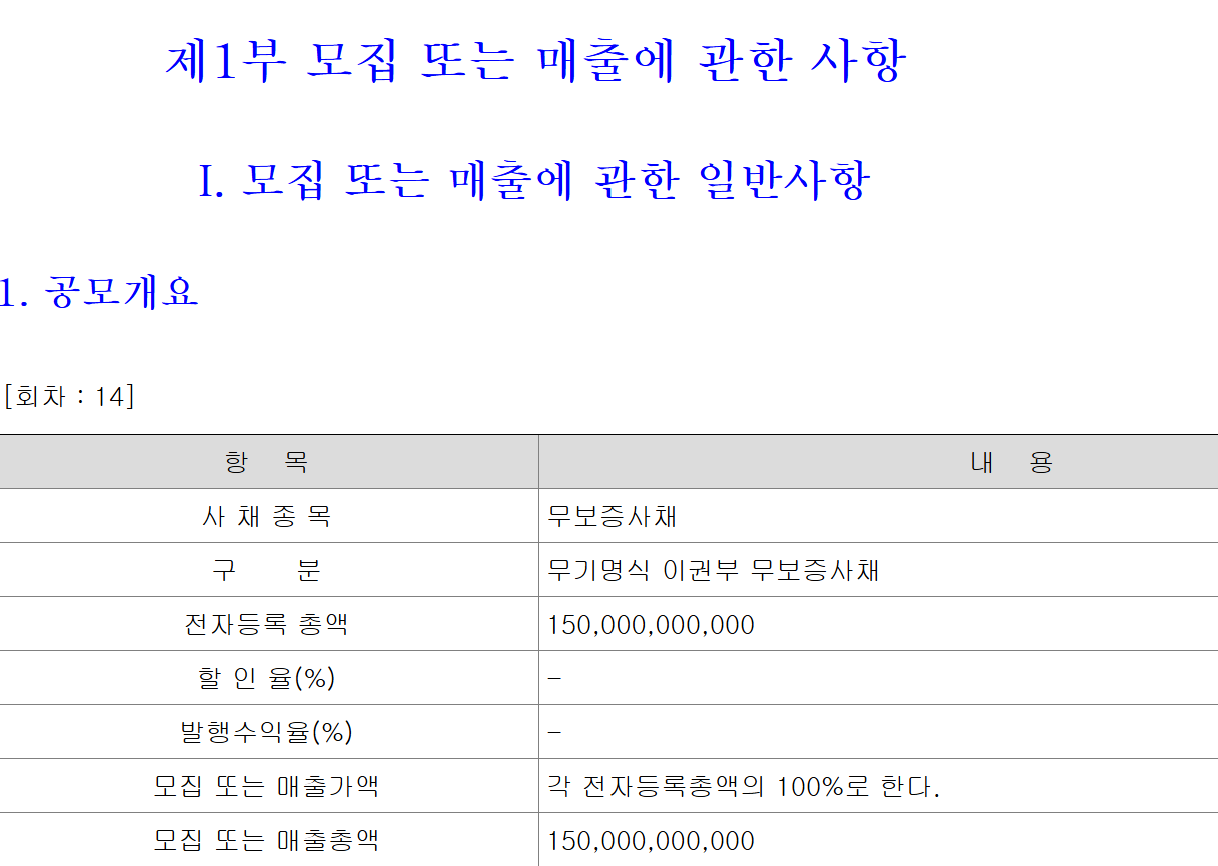
(사진=금융감독원 전자공시시스템)
고려아연은 올해 상반기 금속 가격 강세와 구리 판매량 확대에 힘입어 매출과 영업이익이 크게 증가했다. 매출은 전년 동기 대비 62.5% 증가한 12조 4446억원, 영업이익은 121.4% 늘어난 1조 3332억원을 기록했다. 영업이익률도 10.7%로 전년 동기보다 3.8%p 올랐다.
실적 개선과 별개로 재무 부담은 확대됐다. 연결기준 부채총계는 2024년 말 7조 1969억원에서 2025년 말 9조 2115억원, 올해 상반기 말 11조 1275억원으로 증가했다. 신사업 관련 설비투자(CAPEX)와 지분투자, 해외사업 확대에 따른 자금 소요에 금속가격 상승에 따른 운전자금 부담까지 더해진 영향이다.
이자상환능력은 양호하다. 올해 상반기 이자보상배율은 11.4배로 기준치인 1배를 웃돌았으며, 현금및현금성자산도 9052억원을 보유하고 있다. 다만 향후 CAPEX와 투자, 사업확대가 지속돼 차입금과 사채 규모가 증가할 경우 재무안정성과 유동성에 부담이 될 수 있다는 점은 투자 유의사항으로 꼽힌다.
최윤범 회장 측과 영풍 측 간 경영권 분쟁이 이어지고 있어 지배구조 변동 가능성 또한 남아 있다. 분쟁 결과에 따라 신사업 투자 등 중장기 경영전략이 변경될 가능성도 있다.
대표 주관사는 인수인의 의견을 통해 "향후 고려아연의 CAPEX, 투자 및 사업확대가 지속돼 차입금 및 사채 규모가 증가하게 될 경우 동사의 재무안정성 및 유동성에 부정적인 영향을 미칠 수 있으므로 투자자께서는 이 점 유의하시기 바란다"고 말했다.
이보현 기자 bobo@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지