이 기사는
2026년 10월 15일 16:04 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 정준우 기자]
동국산업(005160)이 주당 배당금 인상 기조를 유지할 수 있을지 시험대에 올랐다. 지난해 회계상 순손실에도 불구하고 영업현금흐름 순유입을 유지한 덕분에 주당 배당금을 인상할 수 있었지만, 올해는 상반기 현금흐름이 순유출로 돌아서며 인상을 유지할 수 있는 재무 여력이 약해졌다. 주력 냉연강판 사업 성장이 정체된 가운데 신사업 니켈도금강판 사업이 첫 양산을 시작했지만, 수익을 내기 위해서는 시간이 필요해 올해 배당 확대 기조를 유지하려면 부담이 큰 상황이다.
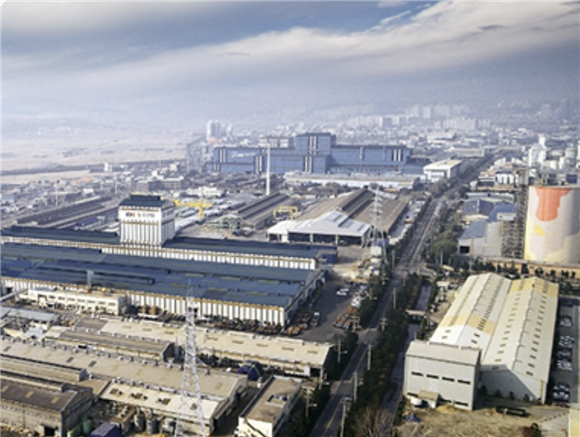
(사진=동국산업)
현금흐름 순유출에 배당 기반 약화
15일 금융감독원 전자공시시스템에 따르면 동국산업은 올해 결산배당으로 주당 145원을 지급한 것으로 나타났다. 2019~2025년 주당 배당금을 130원으로 유지했지만, 7년 만에 11.5% 인상했다. 배당총액도 67억원에서 75억원으로 증가했다. 기업가치를 제고하기 위한 주주 환원 정책 강화 차원의 인상으로 풀이된다.
다만, 내년에도 강화된 배당 기조를 유지할 수 있을지는 미지수다. 동국산업은 매출, 영업이익, 주가, 시장 금리 등 여러 요소를 종합적으로 고려해 배당 총액을 정하는 것으로 알려졌다. 업황이 나빠지거나 투자가 필요한 경우 배당 규모가 바뀔 수 있다는 뜻으로 풀이된다.
올해 기준 총주주수익률 등 주주환원 성적이 아쉬웠던 점을 고려하면 내년에도 배당 인상 기조를 유지할 필요성이 큰 상황이다. 한국거래소에 따르면 올해 동국산업의 총주주수익률은 -35%를 기록한 것으로 나타났다. 직전 연도 수익률 -5.3%보다 마이너스 폭이 확대됐다. 배당 인상 기조에도 불구하고 주가가 큰 폭으로 하락한 결과다. 올해 주가 급락이 빈번해지는 등 시장 전반의 불안감이 여전한 상태라 남은 4분기 총주주수익률 개선 가능성을 단언하기 어렵다.
이에 배당 인상 기조를 유지해 총주주수익률의 변동성을 낮춰 줄 필요성도 커진다. 영업활동에서 확보한 현금은 적자 속 배당 확대를 뒷받침하는 요인으로 작용했다. 실제 동국산업은 코로나19 충격이 심했던 2021년을 제외하고 꾸준히 영업활동현금흐름 순유입을 유지하며 배당금을 유지할 수 있었다. 지난해 동국산업은 별도기준 순손실 362억원을 입었지만, 영업활동현금흐름상 226억원 순유입을 기록했다.
다만, 올해 상반기 영업활동현금흐름 순유출이 나타나며 배당 재원을 마련하기에 부담이 커진 상황이다. 올 상반기 순유출 규모는 32억원으로, 지난해 상반기(117억원 순유입)에서 반전됐다. 같은 기간 별도 기준 순손실 규모도 13억원에서 45억원으로 크게 늘어났다.
철강업계에 따르면 올해 하반기도 업계 전반의 침체 분위기가 이어지는 중이다. 철강 가격 하락 압력이 여전한 가운데 제조비용, 운전자본 부담도 현금흐름을 제한하고 있다. 올해 상반기 매출채권 증가로 약 66억원, 재고자산 증가로 약 27억원의 현금이 지출되는 효과가 나타났다. 운전자본 지출에 따라 총 88억원의 현금 유출이 나타났다.
냉연사업 구조적 부진…새로운 현금 창출원 등장
기존 주력사업에서 배당 재원을 더 확보하기도 쉽지 않다. 자동차 등 냉연강판의 핵심 사업분야가 구조적 침체에 빠져들었다는 진단이 나오는 등 냉연강판 산업 전체가 위축되고 있다. 동국산업의 주력인 자동차용 냉연특수강 매출 비중은 80% 이상으로, 자동차 생산량과 매출 간 연관성이 크다. 한국자동차모빌리티산업협회에 따르면 올해 1~8월 국내 자동차 생산량은 267만대 수준으로 지난해 같은 기간 대비 2.9% 줄었다. 동시에 동국산업의 최근 3년간 매출은 3700~3800억원에서 정체된 상태다.
이에 새로운 현금창출원으로 주목받는 사업이 니켈도금강판이다. 동국산업은 2024년 하반기 설비 준공 이후 고객사 품질 인증 등을 진행했지만 준공 후 2년간 양산 체제에 들어가지 못했다. 다만, 올해 4분기에 초도 양산을 시작한 상태로 내년부터 양산 성과가 매출에 반영될 것으로 예상된다.
본격적인 현금 창출력 기여는 내년에 이뤄질 전망이다. 관련 업계에 따르면 2027년 북미 고객사에 대한 니켈도금강판 공급량이 2만톤 규모로 확대될 전망이다. 공급량이 2만톤 이상으로 늘면 니켈도금강판을 포함한 냉연부문의 흑자전환도 기대된다는 분석이다.
다만, 양산 초기인 까닭에 현금흐름을 통한 배당 재원 마련에는 당장의 도움이 되지 못할 것으로 보인다. 생산 초기에는 원재료와 재고 확보를 위한 자금이 먼저 지출되며, 추후 판매대금 회수까지 시차가 발생하는 경우가 일반적이라서다.
익명을 요구한 한 철강업계 관계자는 <IB토마토>에 "동국산업이 내년부터 본격적으로 양산되는 니켈도금강판 일감에 큰 기대를 걸고 있는 것으로 알고 있다. 설비 투자 완료 후 한동안 공백상태가 이어지다가 확보한 일감이라 향후 양산이 본격화되면 현금흐름 등 재무 상태에도 많은 영향을 미칠 것"이라 말했다.
정준우 기자 jwjung@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지