이 기사는
2026년 10월 19일 16:17 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 도시은 기자] 한국투자증권과
미래에셋증권(037620)이 발행어음 금리를 높이면서 운용마진 방어가 과제로 떠올랐다. 신규 발행·차환분 등에 적용되는 금리가 높아져 기존 마진을 유지하기 위해 확보해야 할 운용수익률도 높아졌기 때문이다. 내년에는 모험자본 공급 의무비율도 상향돼, 조달비용 상승에 대응하면서 투자 계획과 위험 관리 전략을 함께 점검해야 하는 상황이다.
(사진=AI제작·IB토마토)
증권사, 발행어음 금리 인상…운용마진 방어 과제
19일 금융투자업계에 따르면 한국투자증권은 지난달 4일 개인 고객 대상 원화 발행어음 1년물 금리를 연 3.85%에서 4.00%로 인상했다. 미래에셋증권은 지난 7월22일 개인 대상 원화 발행어음 1년물 금리를 연 3.40%에서 3.65%로 올린 데 이어 8월31일에는 3.85%로 추가 인상했다. 한국투자증권의 9월 인상폭은 0.15%포인트며, 미래에셋증권의 7~8월 누적 인상폭은 0.45%포인트다.
금리 인상은 수시입출금 상품에도 적용됐다.
한국투자증권은 지난달 4일 발행어음형 종합자산관리계좌(CMA)와 수시형 금리를 연 2.60%에서 2.85%로 높였다. 미래에셋증권도 7월22일 연 2.20%에서 2.40%로, 8월31일에는 2.60%로 올렸다. 두 차례에 걸친 인상폭은 총 0.40%포인트다.
발행어음은 증권사가 자체 신용으로 자금을 조달하고 고객에게 약정한 이자를 지급하는 상품이다. 증권사는 이 자금을 기업금융과 채권 등에 운용해 수익을 낸다. 같은 규모의 자금을 더 높은 금리로 조달하면 비용이 늘어나므로, 기존 마진을 유지하려면 운용수익도 함께 증가해야 한다.
비용이 반영되는 시점은 상품마다 다르다.
한국투자증권은 CMA의 경우 시행일부터 변경 금리를 자동 적용하고, 수시형과 기간물은 신규 입금분부터 적용한다고 안내했다. 미래에셋증권은 각 시행일 이후 신규 매수와 재투자분에 변경 금리를 적용한다. 기존 약정형 상품에는 종전 금리가 유지되는 만큼 전체 조달비용에 미치는 영향은 상품별 잔액과 만기 구성에 따라 달라진다.
마진을 좌우하는 것은 운용자산의 수익률이 얼마나 빠르게 조정되느냐다. 기존에 편입한 고정금리 채권이나 대출은 시장금리가 올라도 약정된 이자수익이 유지된다. 이들 자산의 만기가 돌아오기 전에 발행어음을 더 높은 금리로 차환하면 조달금리와 운용수익률의 차이가 좁아질 수 있다.
반대로 변동금리 자산의 이자수익이 늘거나 신규 투자처에서 더 높은 수익률을 확보하면 비용 상승을 상쇄할 수 있다. 따라서 발행어음 판매금리 인상만으로 실제 마진이 줄었다고 단정할 수는 없다. 조달비용 증가와 함께 운용자산의 금리 구조, 재투자 시점을 살펴야 하는 이유다.
(사진=금융위원회)
모험자본 의무비율 내년 20%…투자 확대와 만기 관리 과제
모험자본 공급 확대도 운용 전략에 영향을 미치는 변수다.
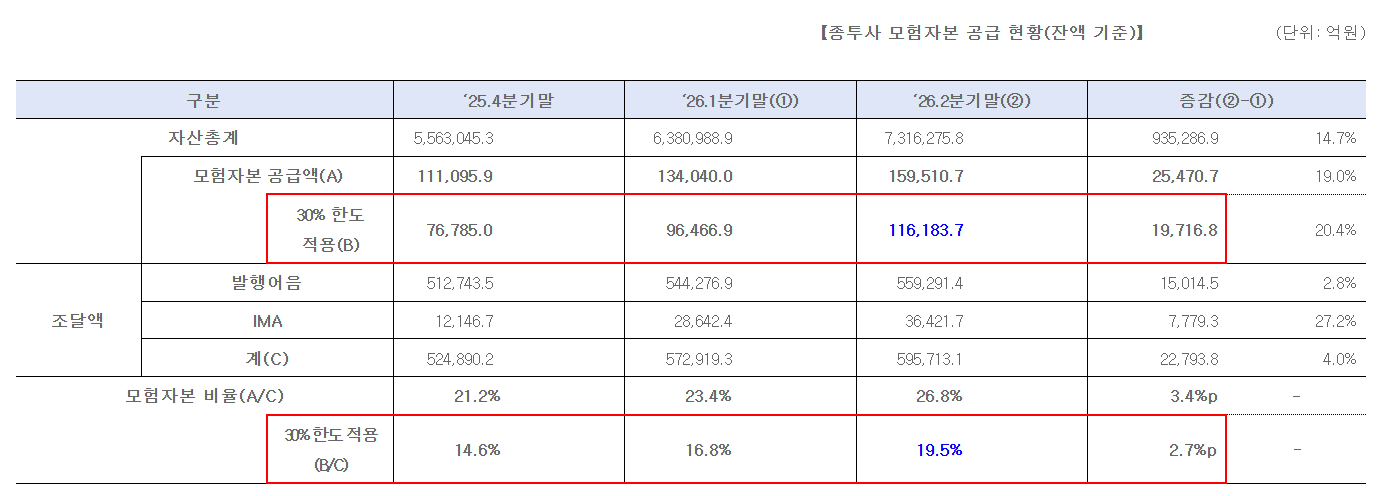
금융위원회에 따르면 발행어음·종합투자계좌(IMA) 사업자의 모험자본 의무비율은 올해 10%에서 내년 20%, 2028년 25%로 높아진다. 발행어음과 IMA 조달액을 기준으로 필요한 공급 규모를 산정하되, 증권사 전체 운용자산에서 공급한 모험자본을 인정하는 구조다.
올해 6월 말 기존 7개 사업자의 발행어음 조달액은 55조 9291억 4000만원이며, IMA를 포함한 조달액은 59조 5713억 1000만원이다. A등급 채권과 중견기업 투자에 대한 인정 한도를 적용한 모험자본 공급액은 6월 말 잔액 기준 11조 6183억 7000만원으로, 전분기 말보다 1조 9716억 8000만원 증가했다. 조달액 대비 공급비율은 19.5%다.
업계 합산 공급비율은 이미 내년 의무비율에 근접해 있다. 의무비율이 10%에서 20%로 높아진다고 모든 증권사가 실제 투자액을 두 배로 늘려야 하는 것은 아니다. 회사별 기존 공급실적과 향후 조달 규모에 따라 필요한 추가 투자액이 달라진다.
다만 발행어음과 IMA를 통한 조달을 확대하면 의무비율 산정의 기준 금액도 커진다. 기존 모험자본 공급실적이 늘어난 의무액을 충족하는지 살피고, 부족할 경우 추가 투자처를 확보해야 한다. 조달금리가 높아진 상황에서는 투자 규모뿐 아니라 비용을 충당할 수익률과 손실 가능성까지 함께 고려해야 한다.
투자금 회수기간도 중요하다. 기업 대출과 채권은 차주의 상환 능력에 따라 회수 여부가 달라지고, 지분투자는 배당이나 매각 시점에 따라 성과가 결정된다. 상대적으로 회수기간이 긴 자산을 단기 조달자금으로 운용하면 투자금을 돌려받기 전까지 차환을 이어가야 하는 부담이 생긴다.
한국투자증권과 미래에셋증권은 높아진 발행어음 금리를 감당할 운용수익을 확보하는 동시에 모험자본 의무비율 상향에 맞춰 운용 계획을 조정해야 한다. 신규 투자처의 수익률뿐 아니라 신용위험과 회수기간을 함께 관리하는 능력이 향후 마진 방어를 좌우할 전망이다.
이에 대해 한국투자증권 관계자는 <IB토마토>에 "구체적인 운용수익률을 공개하기는 어렵지만, 조달비용과 시장 여건을 감안해 적정 수익을 확보할 수 있는 자산을 선별하고 있다"며 "기업금융 역량을 바탕으로 모험자본 공급을 꾸준히 확대해 왔으며, 투자자산 선별과 분산투자, 사후관리를 통해 수익성과 건전성을 함께 관리하고 있다"고 설명했다.
미래에셋증권 관계자는 <IB토마토>에 "운용자산 금리가 조달금리보다 먼저 상승했으며, 이후 조달금리가 오르면서 마진이 줄어드는 부담은 감내해야 하는 부분"이라며 "내년에는 국민성장펀드 관련 투자에 집중할 계획"이라고 말했다.
도시은 기자 eqw5817406@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지