이 기사는
2026년 10월 8일 11:37 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 정준우 기자]
풍산(103140)이 전기동 가격 상승으로 인한 자본 지출 증가에도 불구하고 안정적인 재무 상태를 유지할 전망이다. 원료 가격 상승에 따라 현금 창출력도 동시에 개선된 덕분이다. 향후 방산 부문 투자에 따른 지속적인 지출이 예상되지만, 양호한 현금 창출력 전망에 현금흐름 관리가 가능할 것이란 평가가 나온다.
(사진=풍산)
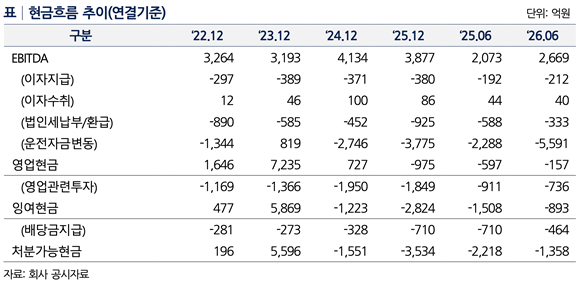
8일 나이스신용평가에 따르면 풍산은 올해 상반기 연결기준 EBITDA(상각 전 영업이익) 2669억원을 기록해 지난해 상반기(2073억원) 대비 28%가량 성장한 현금 창출력을 기록했다.
이에 투자 확대 등에 따라 현금 지출이 증가하고 있지만 안정적인 재무 수준을 유지할 것으로 보인다. 실제 풍산은 올해 상반기 영업현금흐름에서 157억원 현금 유출이 나타났다. 신동 부문 도금 라인 증설에 따라 자본적 지출(CAPEX)이 증가했고, 원료 구매 비용 등 운전자본 지출도 함께 늘어난 것이 원인으로 꼽힌다.
투자 비용(736억원)을 고려한 잉여현금흐름은 893억원 유출로 나타났다. 풍산은 향후 신동 압연 박판화, 방산 155mm 탄체 단조라인 설비 투자 등으로 높은 투자 지출이 확대 수준을 유지할 전망이다.
그럼에도 풍산은 안정적인 재무 상태를 유지할 것으로 보인다. 올해 상반기 풍산의 순차입금 의존도는 20.2%를 기록했다. 지난해 말(19.1%) 대비 의존도가 높아졌지만, 안정적인 수준을 유지하고 있다는 분석이다.
(사진=나이스신용평가)
아울러 차입 증가에도 불구하고 100% 수준에서 부채비율이 유지되고 있다. 올 상반기 풍산의 총차입금은 1조 2652억원을 기록했고, 부채비율은 104.7%로 나타났다.
안정적인 재무 상태가 예상되는 이유는 전기동 가격 때문이다. 지속되는 전기동 가격 상승세는 신동부문의 마진 확보에 유리하다. 최근 인공지능(AI) 인프라 등으로 전기동 가격이 가파르게 상승해 현금 창출력이 당분간 지속될 가능성도 높아졌다.
올 상반기 풍산의 연결 매출은 2조 7412억원, 영업이익은 2154억원을 기록했다. 지난해 같은 기간과 비교했을 때 매출은 12%, 영업이익은 32%가량 늘었다. 영업이익률도 6.7%에서 7.9%로 1.2%포인트 상승했다. 전기동 가격 상승에 따른 신동 부문의 실적 개선이 주요 원인이다.
신동부문의 실적 개선 덕분에 그간 방산부문 우위의 수익 구조에도 변화가 나타났다. 지난 2024년 풍산의 신동 부문 세전 이익은 380억원(영업이익률 1.2%)에 불과해 방산부문 세전 이익(2863억원, 영업이익률 22.7%)을 크게 밑돌았다.
다만, 올해 상반기 세전 이익 규모에서 신동부문이 방산부문을 앞질렀다. 올 상반기 신동부문 세전 이익은 1839억원(영업이익률 7.8%), 방산부문 세전 이익은 419억원(영업이익률 10.7%)으로 나타나 두 사업 간 전세가 역전됐다.
향후 유동성 대응도 양호할 것으로 보인다. 올 상반기 기준 풍산의 연결 총차입금 중 66%(8357억원)이 만기 1년 이내로 구성돼 있다. 풍산이 보유한 현금 및 현금성 자산은 2541억원으로 단기 차입금 규모를 밑돈다. 다만, 단기 차입금 상당 부분이 유산스(USANCE) 등 수출 관련 차입금이라 향후 원활한 차환이 예상된다.
김형진 나이스신용평가 책임연구원은 보고서를 통해 "풍산은 단기적으로 금융비용, 투자 집행 등 제반 자금소요 이상의 EBITDA 창출이 이뤄질 것으로 예상되며, 추가 여신한도와 보유 유형자산 등을 활용한 자금 조달 능력, 시장 접근성, 대외 신인도 등을 고려하면 단기 유동성 위험은 매우 낮은 수준"이라 분석했다.
정준우 기자 jwjung@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지